


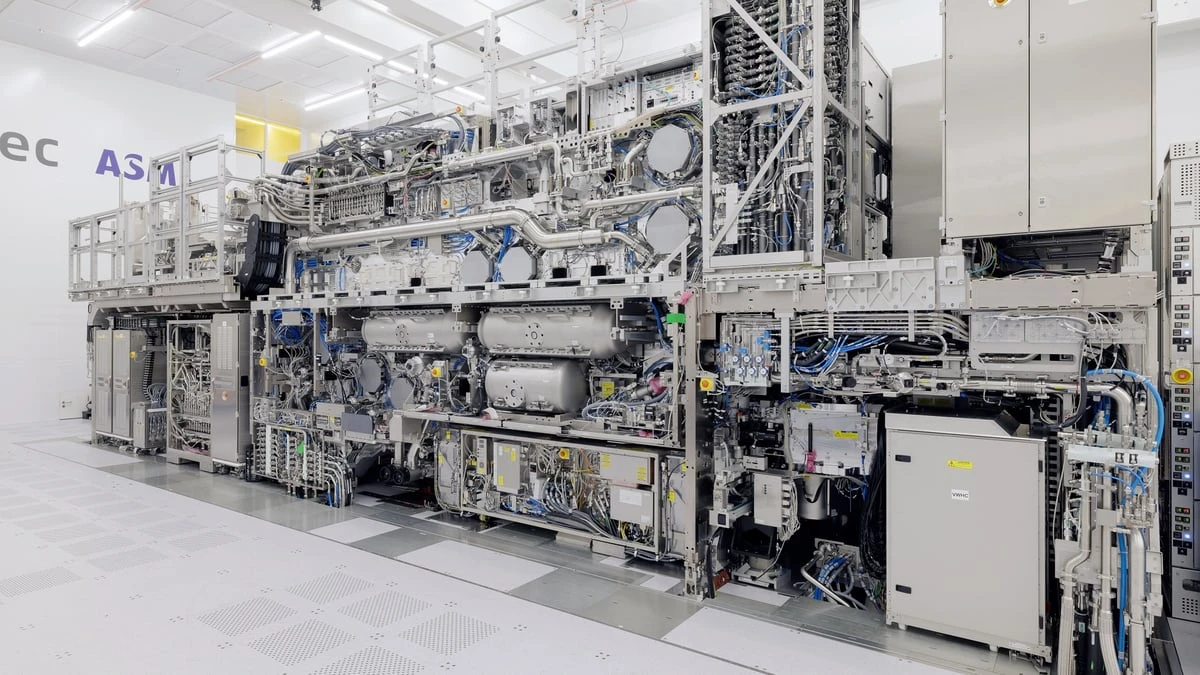
لیتوگرافی EUV امروز حیاتیترین گلوگاه تولید تراشههای هوش مصنوعی است. در حالی که ASML با امضای تعهدات استراتژیک سه غول صنعت — اینتل، TSMC و سامسونگ — موقعیت بیرقیب خود در تکنولوژی High-NA EUV را تثبیت میکند، هواوی در بكین طرحی منسجم برای توسعه زنجیره تامین مستقل DUV در چین پیش میبرد.
تعهد سهگانه برای تولید حجم بالا با High-NA
بر اساس گزارش بلومبرگ، سامسونگ قصد دارد از سال ۲۰۲۸ از ماشینهای High-NA EUV برای تولید حجم بالا بهره ببرد، در حالی که TSMC این گام را از ۲۰۳۰ آغاز میکند. اینتل پیش از هر دو رقیب، این تجهیزات را در خط تولید خود مستقر کرده است. هر واحد از این ماشینها تا ۴۰۰ میلیون دلار هزینه دارد و تنها سازندهی آن در جهان، ASML است.
شرکت هلندی نسخه Low-NA را در ۲۰۱۹ به بازار عرضه کرد و از آن زمان بر روی پیچیدگیهای سیستمهای High-NA با مشتریان کلیدی کار میکرده. تفاوت بنیادین در بازNUMERICAL APERTURE (NA) است: High-NA با NA ۰.۵۵ در برابر ۰.۳۳ در Low-NA، تفکیکپذیری بالاتر و تراکم ترانزیستور بیشتر را امکانپذیر میسازد — شرط لازم برای نسلهای آینده تراشههای AI.
فوتوماسک ۱۲ اینچی: کلید ۴۰ درصدی افزایش نرخ پردازش
تحول فنی که این توافق را ممکن میسازد، تغییر اندازه فوتوماسک از ۶ اینچ به ۱۲ اینچ است. فوتوماسک — استنسی که الگو مدار را حمل میکند — مستقیماً محدودهی تصویربرداری در یک نوردهی (exposure) را تعیین میکند. محدودیت ۶ اینچی، اندازه تراشه منفرد را مهار میکرد و الزام میکرد تا تراشهها به صورت عمودی پشتهبندی (۳D stacking) و با اتصالات پیچیده پیادهسازی شوند، که هزینه و پیچیدگی طراحی را به شدت بالا میبرد.
ماسک ۱۲ اینچی مساحت تصویربرداری را چهار برابر میکند. به گفته مارکو پیترز، رئیس فناوری ASML، این تغییر منسجم میتواند نرخ پردازش (throughput) ماشینهای High-NA را ۴۰ درصد بالا ببرد و روند طراحی را سادهتر کند. TSMC و ASML تا ۲۰۳۱ خط تستی برای ماسکهای ۱۲ اینچی راهاندازی میکنند، با هدف استفاده تولیدی روی ابزارهای High-NA از ۲۰۳۳.
تغییر موضع TSMC قابلتوجه است. تا پیش از این، شرکت تایوانی افزایش بهرهوری را توجیهکننده هزینههای بالاتر نمیدید. اکنون با توجه به تقاضای فزاینده تراشههای AI، محاسبه اقتصادی تغییر کرده. TSMC تنها حدود ۱۶ درصد درآمد ASML را تشکیل میدهد؛ همراه با سامسونگ و اینتل، سه مشتری بزرگترین اکنون در یک مسیر منسجم قرار دارند. سامسونگ که بزرگترین تولیدکننده حافظه در جهان است، برای اولین بار از High-NA در تولید تراشههای حافظه استفاده خواهد کرد — بازاری که قیمتها در آن به دلیل تقاضای مراکز داده AI به شدت در حال افزایش است.
استراتژی چین: تمرکز بر DUV به جای EUV
در کنار مذاکرات پنهانی و کنترلهای صادرات غرب، گزارش فایننشیال تایمز نشان میدهد هواوی نقش مدیریت پروژه در تلاش چین برای استقلال در لیتوگرافی DUV را ایفا میکند. DUV با طول موج ۱۹۳ نانومتر، تکنولوژی بلوغیافتهتر و گستردهتری نسبت به EUV (۱۳.۵ نانومتر) است. اگرچه EUV برای دقیقترین ساختارها (۳ نانومتر و پایینتر) ضروری است، DUV با تکنیک multi-patterning — ساخت الگو در چند مرحله نوردهی — همچنان میتواند تراشههای پیشرفته تولید کند، با هزینه و تلاش بیشتر.
در مرکز این تلاش، Yuliangsheng (یولیانگشنگ)، شرکت تجهیزاتی شانگهای قرار دارد که از SiCarrier جدا شده (شرکتی که FT روابط نزدیکی با هواوی دارد، ادعایی که هواوی انکار میکند). Yuliangsheng اولین ماشین پیشرفته DUV داخلی چین را توسعه داده و هدف دارد تا پایان سال ۱۲ واحد تولید کند. ماشین در خطوط SMIC و هواوی برای نیمهرسانای کمپیچیده در حال تست است، اما فاصله تا سطح ASML همچنان شاسع است.
گلوگاههای سختافزاری: لنز و منبع نور
تحلیلگر برونشتین، لین عینگیوان، تأکید میکند که یک نمونه اولیه DUV کافی نیست؛ اکوسیستم کامل از هزاران تأمینکننده و مشتری با یک نیرو واحدکننده مرکزی لازم است. بزرگترین چالشهای فنی همچنان در لنزهای پراش و منابع نور متمرکز است. Yuliangsheng در حال حاضر از لنزهای زایس (Carl Zeiss) استفاده میکند — شرکتی که به طور رسمی اپتیکهای خود را تنها به ASML میفروشد. کارشناسان به بازار ثانویه و راهحلهای دور زدن محدودیتها اشاره دارند.
همزمان، ذراع سرمایهگذاری ریسک هواوی (Habo) در رقبای داخلی زایس مانند Fujian Zhiqi Photonics و توسعهدهنده منبع نور Beijing RSLaser سرمایهگذاری کرده تا در این بخشهای حیاتی نیز استقلال به دست آید.
دیدگاه رو به جلو
جنگ لیتوگرافی وارد فاز جدیدی شده: یک سو، غرب با تحکیم مونوپلی EUV و استانداردسازی فوتوماسک ۱۲ اینچی، موشکافانهتر از پیش مسیر پیشرفت را کنترل میکند. سوی دیگر، چین با رویکرد پراگماتیک بر پایه DUV و multi-patterning، سعی دارد برای نیازهای داخلی و تراشههای میانی تا پیشرفته، زنجیره تامین ممکنی بسازد — حتی با هزینه و پایینتر بودن نرخ پردازش.
تعادل قدرت در دهة آینده بستگی دارد به اینکه آیا ASML و متحدان غرب میتوانند نرخ نوآوری در EUV را به حدی بالا ببرند که دلتای تکنولوژیک با DUV غیرقابلاستفاده شود، یا اینکه چین با اتکا به حجم بازار داخلی و سرمایهگذاری دولتی، اکوسیستم DUV را به بلوغ میرساند که برای بخشهای وسیع از صنعت تراشه «خوب به اندازه لازم» باشد.


