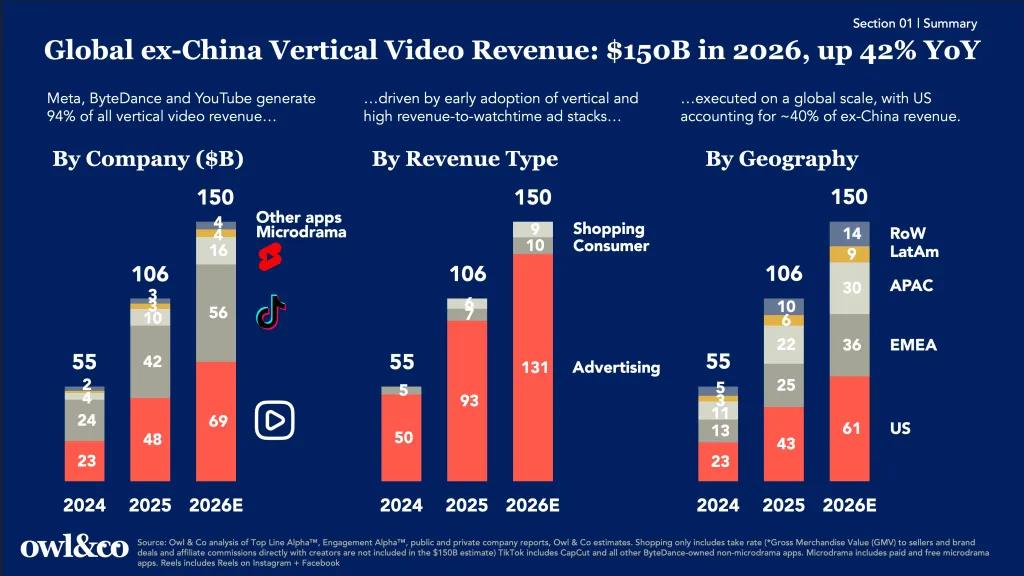
گزارش Owl & Co نشان میدهد رسانههای عمودی در سال ۲۰۲۶ (خارج از چین) حدود ۱۵۰ میلیارد دلار درآمد خواهند ساخت؛ رقمی که نسبت به ۲۰۲۵ رشدی ۴۲٪ را نشان میدهد و تبلیغات بخش عمدهای از این درآمد را تشکیل میدهد.
منبع اصلی درآمد: تبلیغات در صدر
بخش اعظم این رقم — تقریباً ۱۳۱ میلیارد دلار — از محل تبلیغات تأمین میشود. بازیگران بزرگ این اکوسیستم مانند تیکتاک، اینستاگرام، یوتیوب و پلتفرمهای متعلق به Meta بیشترین سهم را در بازار تبلیغات ویدئویی عمودی خواهند داشت.
آمار کلیدی گزارش
- ۱۵۰ میلیارد دلار درآمد پیشبینیشده برای ۲۰۲۶ در بازارهای خارج از چین.
- ۴۰٪ از این درآمد از ایالات متحده تأمین میشود.
- Meta، ByteDance و YouTube حدود ۹۴٪ از کل بازار را تولید میکنند؛ ByteDance بهتنهایی حدود ۷۲٪ از درآمد پلتفرمهای مرتبط را از رسانههای عمودی کسب میکند.
- پلتفرمها و اپهای مستقل نزدیک به ۲۰۰۰ عنوان شدهاند که برای جلب توجه کاربران رقابت میکنند.
- در سهماهه دوم ۲۰۲۶ معرفی سریالهای جدید تا ۲۵٪ افزایش داشته، اما کل زمان تماشای سریالهای جدید ۴٪ کاهش یافته است.
چرایی رشد و موانع پیش رو
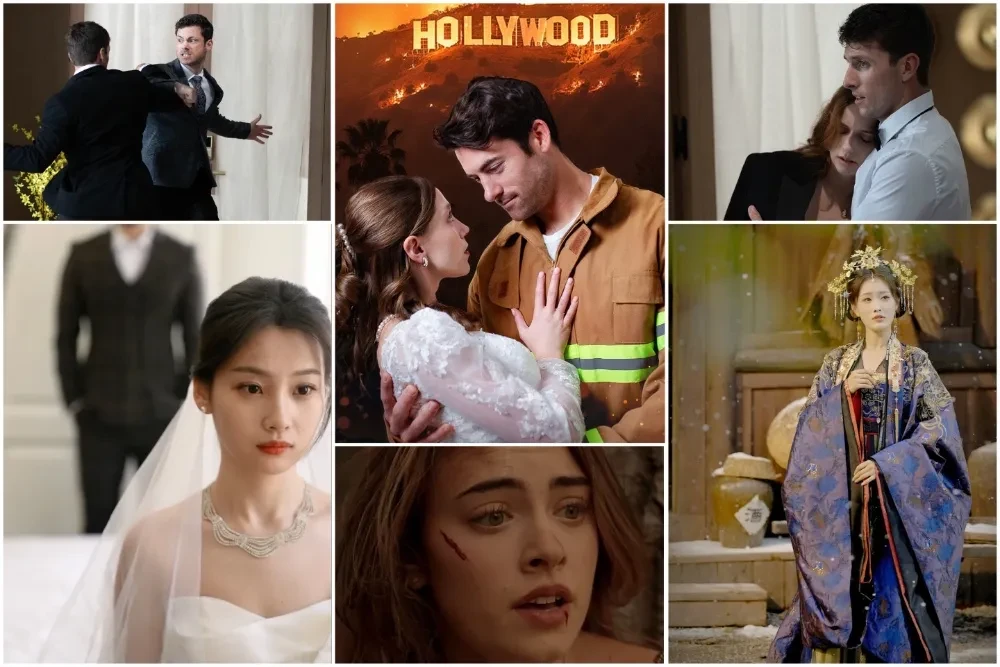
فرمتهای عمودی و بهویژه فرمهای کوتاهروایت مثل «میکرودراما» رشد سریعی داشتهاند و فرصتهای درآمدی جدیدی برای بازیگران سنتی و نوپا ایجاد کردهاند. نمونهای از تلاش برندها برای ورود به این زبان بصری، همکاری دیسنی با تیکتاک برای استفاده از مالکیت فکری در محتوای طرفداران است.
همزمان چند مانع ساختاری وجود دارد که میتواند رشد را محدود کند:
- رقابت شدید و پراکندگی بازار: حضور نزدیک به ۲۰۰۰ اپ رقیب، جذب و نگهداشت کاربر را دشوار میکند.
- هزینه بالای جذب کاربر: اپهای نوپا بخش زیادی از درآمد را صرف بازاریابی و جذب کاربر میکنند؛ تجربه تیکتاک نشان داد رشد ارگانیک باید با تبلیغات هدفمند همراه شود.
- اشباع محتوا و بازده نزولی: افزایش حجم تولید محتوا لزوماً به افزایش زمان تماشا منجر نمیشود؛ همان چالشی که سرویسهای پخش سنتی قبلاً با آن روبهرو شدهاند.
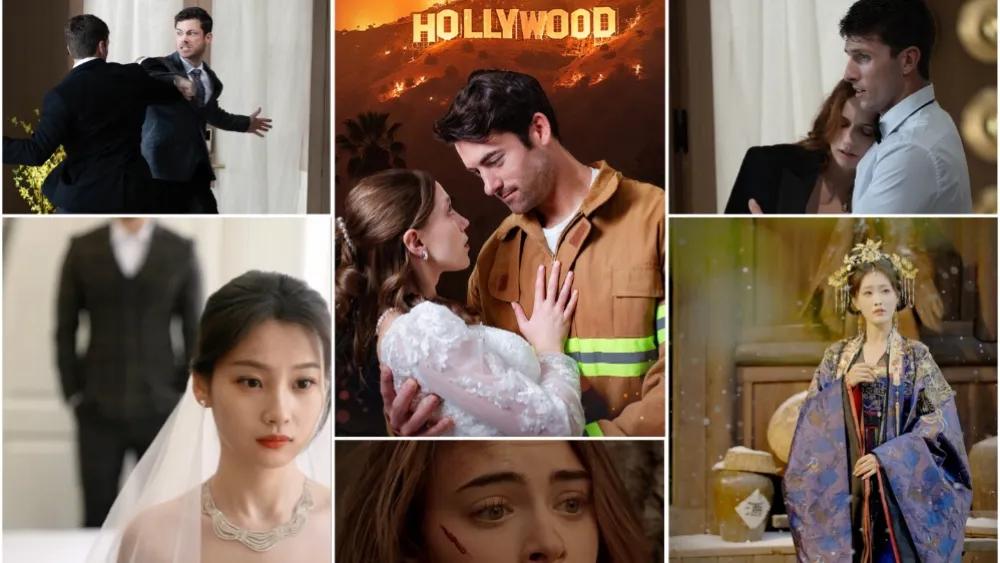
ژانرها و تغییرات مصرف
داستانهای عاشقانه و درامهای هیجانی هنوز جایگاه قویای دارند، اما تنوع ژانری در حال افزایش است. برنامههای مرتبط با کسبوکار، امور مالی و خبر حدود ۱۲٪ از بازدیدهای عمودی خارج از چین را به خود اختصاص دادهاند و سبکهایی مشابه محتوای شبکههایی مانند Food Network یا HGTV نیز وارد این فضا شدهاند.
چه کسانی پیشتاز خواهند بود؟
تولید «آثار اصلی عمودی» در مقیاس تجاری هنوز در مرحله آزمایشی قرار دارد. شرکتهایی که در تولید محتوای عمودی اوریجینال، حمایت و توسعه سازندگان محتوای بومی و ایجاد مدلهای درآمدی متنوع سرمایهگذاری کنند، احتمالاً سهم بیشتری از بازار بهدست خواهند آورد.
راهبردهای پیشنهادی برای بازیگران بازار
- تمرکز بر کیفیت محتوا و شفافیت در زمانبندی انتشار بهجای عرضه انبوه.
- تنوعبخشی به منابع درآمدی: تبلیغات، اشتراک، خرید درونبرنامهای و همکاریهای برندمحور.
- سرمایهگذاری در توسعه سازندگان محتوای بومی و پروژههای اوریجینال عمودی.
- بهینهسازی هزینه جذب کاربر با ترکیب رشد ارگانیک و کمپینهای تبلیغاتی هدفمند.
با توجه به ابعاد پیشبینیشده، رسانههای عمودی یک مُد زودگذر نیستند؛ آنها در حال شکلدهی به یک زبان تصویری جدید برای مصرف محتوای موبایلیاند و آینده از آنِ بازیگرانی خواهد بود که این زبان را جدی گرفته و سرمایهگذاری بلندمدت انجام دهند.